Vous êtes ici : Accueil1 / News2 / Nouvelles de l'entreprise3 / Taux de fret des conteneurs: la trêve est-elle finie? Suez libère de l...
Le Port – 97829
16, Rue Claude Chappe
CS 71151 – B 110 – ZAE 2000
Tel. +262 262551535
SIRET: 447837980


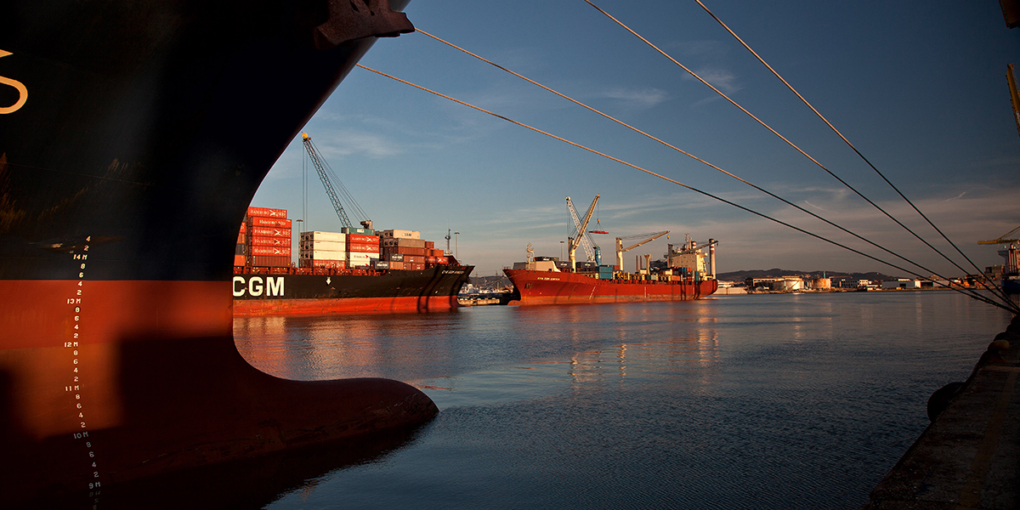
Les taux de fret pour le transport par conteneurs pourraient avoir atteint un sommet. C’est l’indication qui ressort de la dernière analyse de Linerlytica, selon laquelle la demande perd de son élan à l’approche de la traditionnelle basse saison hivernale. À modifier les équilibres contribue le retour progressif des navires sur la route de Suez, ce qui réduit les temps de navigation et rend à nouveau disponible une partie de la capacité jusqu’alors absorbée par les transits plus longs autour du cap de Bonne-Espérance.
La société d’analyse souligne que la capacité totale déployée sur la route Extrême-Orient–Méditerranée a chuté de 470 000 EVP depuis juillet, alors que plus de la moitié des services vers la Méditerranée ont déjà repris le transit par le canal de Suez, et que d’autres s’y ajouteront sous peu.
« À moins que les Houthis ne changent d’avis, la normalisation sera complète d’ici un couple de mois », affirme le PDG de Vespucci Maritime, pour qui le retour à Suez libère dans les faits des navires qui peuvent être réaffectés sur d’autres routes.
Quarante des navires jusqu’ici libérés ont déjà été réaffectés sur le marché, absorbés en grande partie par les routes transpacifiques et latino-américaines. La route Extrême-Orient–Europe du Nord n’a en revanche enregistré aucune réduction significative de la capacité déployée, en raison de la congestion portuaire en Europe du Nord et en Asie, qui continue d’absorber la capacité en excès.
Au cours de la dernière semaine, les retards se sont aggravés en Asie du Nord après que le typhon Champi a perturbé le trafic maritime dans la région, ajoutant jusqu’à trois jours aux programmes des navires concernés. Les principaux ports d’Asie du Sud-Est et d’Asie du Sud continuent eux aussi d’être touchés par une congestion persistante, due en partie à la concentration des arrivées (vessel bunching). Les navires qui recommencent à transiter par Suez se chevauchent en effet avec ceux qui continuent de suivre la route du cap de Bonne-Espérance. Selon les experts, ce chevauchement génère des pics d’arrivées, mettant sous pression les opérations portuaires.
Malgré ces difficultés, la congestion portuaire mondiale reste inférieure à 10 %, en baisse par rapport au récent pic de 13 %. Linerlytica prévoit une nouvelle réduction d’ici la fin de l’année, avec la fin de la saison des typhons dans le Pacifique. Si cette tendance se confirmait, une partie des contraintes qui ont contribué jusqu’à présent à soutenir les taux de fret disparaîtrait.
Si à court terme ce sont le retour à Suez et la congestion qui conditionnent l’équilibre du marché, à moyen terme c’est la croissance de la flotte qui pèse. Selon ce que rapporte Alphaliner, le carnet de commandes mondial de porte-conteneurs a récemment dépassé les 15 millions d’EVP et pourrait approcher les 16 millions d’ici la fin de l’année.
Pour soutenir cette croissance, une quarantaine de contrats pour de nouvelles constructions de classe Megamax seraient en attente de finalisation ou de confirmation officielle. Parmi ceux-ci figurent des commandes prévues pour A.P. Moller-Maersk et Yang Ming Marine Transport Corp., en plus de contrats de CMA CGM et MSC Mediterranean Shipping Company qui, selon les informations disponibles, auraient déjà été signés.
Lars Jensen souligne qu’en septembre et octobre, les dix premiers armateurs ont ajouté 1,3 million d’EVP à leur carnet de commandes, soit une capacité nominale comparable à celle du huitième armateur mondial. Le carnet de commandes équivaut désormais à environ 46-47 % de la flotte existante, avec des livraisons programmées jusqu’en 2030.
Les nouvelles livraisons comprendront quelques unités de 24 000 EVP et surtout des navires entre 10 000 et 16 000 EVP. Ces derniers pourraient également modifier les équilibres du Transpacifique vers la côte ouest des États-Unis, où la taille moyenne des navires utilisés est actuellement inférieure à 10 000 EVP. Des navires plus grands pourraient augmenter la capacité par départ, mais l’effet sur les fréquences dépendra de la manière dont les transporteurs réorganiseront leurs services. Il en résulte que si l’offre supplémentaire ne s’accompagne pas d’une croissance adéquate de la demande, la pression sur les taux de fret pourrait s’intensifier.
À ce scénario s’ajoute l’incertitude douanière. Les États-Unis ont modifié la liste des produits canadiens soumis aux droits de douane supplémentaires de 50 % : certaines catégories ont été exclues, tandis que d’autres ont été insérées. Parmi les produits exemptés figurent des emballages spécifiques, des algues destinées à la consommation humaine et certaines typologies de machines industrielles. Parmi ceux touchés par les nouvelles mesures figureient en revanche le cacao en poudre, les canoës de moins de 7,5 mètres de long, les shampooings et savons, les articles pour le tir à l’arc, les tapis, les peintures et d’autres types d’emballages.
Les modifications sont prévues à partir du 30 octobre 2026, mais l’application effective dépend des classifications douanières spécifiques : toutes les marchandises appartenant aux catégories citées ne sont pas nécessairement traitées de la même manière. Pour les importateurs américains, la nouvelle liste ajoute un élément d’incertitude supplémentaire dans un marché déjà conditionné par le ralentissement de la demande, le retour des navires à Suez et les perspectives de croissance de la capacité mondiale.
SOURCE : PORT NEWS 29/10/2026
Le Port – 97829
16, Rue Claude Chappe
CS 71151 – B 110 – ZAE 2000
Tel. +262 262551535
SIRET: 447837980